شكوى ضد بنك في الكويت: بوابة حماية العملاء وشروط قبولها


تقديم شكوى ضد بنك في الكويت مسار له شروط واضحة، وأهمها أن تبدأ بالبنك نفسه قبل التوجّه إلى بنك الكويت المركزي. في هذا الدليل تعرف دور وحدة حماية العملاء، ومتى تُقبل شكواك لدى المركزي مباشرة، وكيف تستخدم بوابة الشكاوى، وما تفعله عند الاشتباه في احتيال.
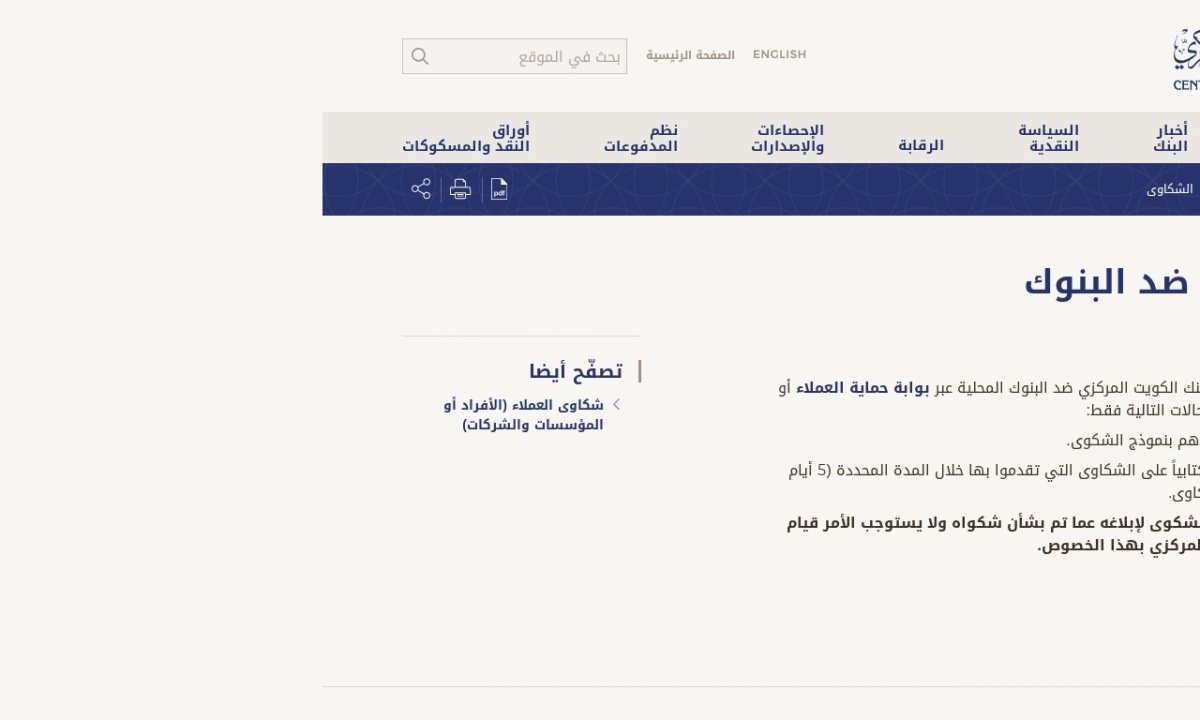
 

شكوى ضد بنك في الكويت — لقطة من الموقع الرسمي
واجهة شكوى ضد بنك في الكويت الرسمية · www.cbk.gov.kw

ما دور وحدة حماية العملاء في بنك الكويت المركزي؟

بنك الكويت المركزي هو الجهة المشرفة على البنوك العاملة في البلاد، وتحت مظلته وحدة معنية بحماية العملاء تتلقى شكاوى الأفراد على الجهات الخاضعة لرقابته. دورها رقابي في المقام الأول: تتحقق من التزام البنك بالتعليمات المنظّمة لعلاقته بعملائه، وتتابع معه معالجة الشكوى.


من المهم أن تفهم حدود هذا الدور. الوحدة ليست محكمة ولا جهة تنفيذ أحكام، ولا تفصل في النزاعات التي تحتاج إثباتاً قضائياً. لكنها المسار الإداري الأسرع حين يكون الخلاف متعلقاً بتطبيق تعليمات أو بسوء تعامل أو بامتناع البنك عن الرد.


انتبه أيضاً إلى نقطة تربك كثيرين: نطاق بنك الكويت المركزي هو cbk.gov.kw، أما cbk.com فهو نطاق البنك التجاري الكويتي، وهو بنك تجاري لا جهة رقابية.


الشرط الأساسي: ابدأ بالبنك أولاً

لا تُقبل شكواك لدى المركزي لمجرد أنك غير راضٍ عن خدمة. القاعدة أن تتقدّم أولاً بشكوى مكتوبة إلى البنك نفسه عبر نموذج الشكاوى المعتمد لديه، وأن تحصل على رقم للشكوى وتاريخ تقديمها.


اطلب النموذج صراحة، سواء في الفرع أو عبر القنوات الرقمية للبنك، ولا تكتفِ بمكالمة هاتفية غير موثّقة. الشكوى المسجّلة برقم هي التي تفتح لك لاحقاً باب التصعيد، والمكالمة التي لا أثر لها لا تفعل ذلك.


احتفظ بنسخة من النموذج بعد تعبئته، وبأي إشعار أو رسالة تؤكد استلام البنك للشكوى. هذه هي الورقة التي ستُرفقها مع أي تظلم ضد بنك لاحقاً.


متى يقبل المركزي شكوى ضد بنك في الكويت مباشرة؟

حدّد بنك الكويت المركزي حالتين يقبل فيهما الشكوى دون انتظار انتهاء مسار البنك: أن يمتنع البنك عن تزويدك بنموذج الشكوى، أو ألّا يردّ عليك كتابياً خلال خمسة أيام عمل من تقديمها. خارج هاتين الحالتين، يبقى البنك هو الجهة التي تعالج طلبك أولاً.


الحالة إلى أين تتوجه ما تحتاجه
شكوى جديدة على خدمة أو عملية البنك عبر نموذج الشكوى المعتمد لديه بياناتك وتفاصيل العملية والمستندات
البنك لم يزوّدك بنموذج الشكوى بنك الكويت المركزي مباشرة ما يثبت طلبك للنموذج وبيانات الفرع
لم يردّ البنك كتابياً خلال خمسة أيام عمل بنك الكويت المركزي مباشرة رقم الشكوى وتاريخها ومستنداتك


هذا التسلسل ليس إجراءً شكلياً. أغلب الشكاوى تُحل داخل البنك حين تُقدَّم مكتوبة ومرفقة بمستندات، والتصعيد يبقى للحالات التي يتعثر فيها هذا المسار.


بوابة حماية العملاء الإلكترونية

يستقبل المركزي الشكاوى عبر بوابة إلكترونية مخصصة، تسجّل فيها بياناتك وتفاصيل شكواك وترفع المستندات المؤيدة، ثم تحصل على رقم مرجعي تتابع به. الوصول إليها يكون من بوابة حماية العملاء، ويمكنك قراءة شروط تقديم الشكوى على صفحة شكاوى العملاء ضد البنوك في موقع بنك الكويت المركزي.


اكتب شكواك في البوابة بلغة محايدة ومرتبة زمنياً، وتجنّب العبارات الانفعالية. اذكر اسم البنك، ونوع الحساب أو الخدمة، وتاريخ الواقعة، وما قدّمته للبنك ومتى، وما وصلك منه إن وصل. ثم اختم بطلبك المحدد في جملة واحدة.


ما الذي توثّقه قبل التقديم؟

جهّز ملفك قبل أن تفتح البوابة، فالشكوى الناقصة تعود إليك لاستكمال البيانات وتضيع وقتاً. احرص على توفير ما يلي:


  • نسخة نموذج الشكوى المقدّم للبنك ورقمها وتاريخها.
  • ما يثبت استلام البنك للشكوى: إشعار أو رسالة أو ختم استلام.
  • كشف الحساب أو كشف البطاقة الذي يظهر فيه البند محل الاعتراض.
  • نسخة العقد أو الاتفاقية أو المستند الذي تستند إليه في مطالبتك.
  • المراسلات مع البنك: الرسائل القصيرة والبريد الإلكتروني والمحادثات.
  • صورة البطاقة المدنية وبيانات التواصل الصحيحة والمحدّثة.
  • سرد زمني مختصر للوقائع بالترتيب، وطلبك المحدد في نهايته.


كل مستند تضيفه يقلّل احتمال ردّ الشكوى لنقص البيانات ويختصر مدة الدراسة.


كيف تصلك نتيجة الشكوى وما مسار التظلّم؟

بعد تسجيل شكواك تحصل على رقم مرجعي، وتُبلَّغ بالنتيجة عبر بيانات التواصل التي أدخلتها، لذلك تأكد من صحة رقم هاتفك وبريدك. تابع حالة الشكوى من البوابة نفسها بالرقم المرجعي، ولا تفتح شكوى جديدة بالموضوع نفسه لأن ذلك يشتّت الملف.


إن وصلتك النتيجة ولم تقتنع بها، فالتصرف الصحيح ليس تكرار الشكوى بصيغة أخرى، بل التقدّم بطلب إعادة نظر مدعوم بجديد: مستند لم تقدّمه سابقاً، أو واقعة لم تُعرض، أو خطأ في فهم ما قدّمته. وضّح في طلبك ما الجديد تحديداً.


وإذا استُنفد المسار الإداري وبقيت المطالبة قائمة، يبقى القضاء هو الجهة المختصة بالفصل فيها، وتصبح ملفاتك المرتّبة من مرحلة الشكوى أساس ملفك.


بلاغات النصب والاحتيال المصرفي

الاحتيال حالة مختلفة عن الشكوى العادية، لأن عامل الوقت فيها حاسم. إذا اشتبهت في عملية غير مصرّح بها على حسابك أو بطاقتك، اتصل بالبنك فوراً عبر رقمه المعلن لإيقاف البطاقة أو تقييد الحساب، ثم غيّر بيانات الدخول إلى التطبيق والبريد المرتبط به.


بعد الإيقاف، سجّل الواقعة مكتوبة لدى البنك واحصل على رقم بلاغها، واحتفظ بالرسائل والروابط التي وصلتك. وإن كانت جريمة نصب فقدّم بلاغاً لدى الجهات الأمنية المختصة إلى جانب إجراء البنك.


القاعدة الوقائية أهم من كل ما سبق: لا تشارك رمز التحقق مع أحد مهما ادّعى، ولا تدخل بياناتك عبر رابط وصلك في رسالة، وادخل إلى تطبيق بنكك من التطبيق نفسه لا من رابط خارجي.


أسئلة شائعة


كيف أقدّم شكوى ضد بنك في الكويت؟

قدّم شكوى مكتوبة إلى بنكك عبر نموذج الشكاوى المعتمد لديه واحتفظ برقمها. فإن لم يزوّدك بالنموذج أو لم يردّ كتابياً خلال خمسة أيام عمل، ارفع شكواك إلى بنك الكويت المركزي عبر بوابة حماية العملاء مع مستنداتك.


هل يقبل البنك المركزي أي شكوى مباشرة؟

لا. القاعدة أن تبدأ بالبنك أولاً. يقبل المركزي شكواك مباشرة في حالتين فقط: امتناع البنك عن تزويدك بنموذج الشكوى، أو عدم ردّه عليك كتابياً خلال خمسة أيام عمل من تاريخ تقديمها.


هل يستطيع الوافد تقديم شكوى على بنك؟

نعم، بوابة حماية العملاء متاحة لعملاء البنوك بغض النظر عن الجنسية. المطلوب أن تكون صاحب الحساب أو الخدمة محل الشكوى، وأن ترفق بطاقتك المدنية والمستندات التي تثبت الواقعة.


ماذا أفعل عند الاشتباه في عملية احتيال على حسابي؟

اتصل ببنكك فوراً لإيقاف البطاقة أو تقييد الحساب، وغيّر بيانات الدخول، وسجّل بلاغاً مكتوباً لدى البنك واحتفظ برقمه. ثم قدّم بلاغاً للجهات الأمنية المختصة إن كانت الواقعة جريمة نصب، واحتفظ بكل الرسائل.


رتّب مستنداتك ثم صعّد في محلّه

الفرق بين شكوى ضد بنك في الكويت تُحفظ وأخرى تصل إلى نتيجة هو الترتيب: نموذج مقدّم للبنك برقم وتاريخ، مستندات كاملة، وطلب محدد. ابدأ من بنكك اليوم، وإن تعثّر المسار فانتقل إلى بوابة حماية العملاء. هذا المقال معلوماتي ولا يُغني عن مراجعة البنك أو الجهة الرقابية للشروط المحدَّثة.


زيارة موقع بنك الكويت المركزي زيارة الموقع الإلكتروني

اقرأ أيضاً: شكوى ضد شركة اتصالات في الكويت: القنوات والخطوات · فتح حساب بنكي في الكويت: الشروط للوافد والمواطن والتقديم إلكترونياً


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت.


من أقسام أخرى في الدليل: حماية المستهلك في الكويت · شكوى التسوق الإلكتروني في الكويت


تطبيقات البنوك الكويتية: مقارنة عملية بين أبرزها


تطبيقات البنوك الكويتية لم تعد مجرد واجهة لمتابعة الرصيد، بل صارت القناة الأساسية لفتح الحساب والتحويل وإدارة البطاقات وحل معظم ما كان يستدعي زيارة الفرع. الفروق بينها حقيقية وتؤثر في يومك، وهذا الدليل يقارنها بمعايير عملية تختار على أساسها.


تطبيقات البنوك الكويتية — لقطة من الموقع الرسمي
واجهة تطبيقات البنوك الكويتية الرسمية · www.warbabank.com

على أي أساس تقارن تطبيقات البنوك الكويتية؟

قبل أن تفاضل بين تطبيق وآخر، حدد ما تفعله فعلاً كل أسبوع. المقارنة المجرّدة بين المزايا لا تفيد إن كانت نصف المزايا لا تخصّك أصلاً.


المعايير التي تصنع الفرق عملياً:


  • فتح الحساب: هل يمكنك إتمامه من التطبيق بالكامل أم يتطلب زيارة الفرع؟
  • التحويلات: التحويل المحلي والدولي، ودعم التحويل الفوري برقم الهاتف.
  • البطاقات: إصدار وتفعيل وإيقاف مؤقت وتعديل حدود الاستخدام من داخل التطبيق.
  • المحافظ الرقمية: إضافة البطاقة إلى محفظة هاتفك للدفع بلا بطاقة فعلية.
  • المكافآت: برنامج نقاط أو استرداد أو ولاء يمكنك متابعته واستبداله رقمياً.
  • الاستقرار والدعم: سرعة التطبيق، ووضوح رسائل الخطأ، وسهولة الوصول لخدمة العملاء.


أي التطبيقات يتيح فتح الحساب رقمياً بالكامل؟

هذه أول نقطة افتراق. بعض البنوك الكويتية طوّرت مساراً يفتح فيه العميل حسابه من هاتفه: تعبئة البيانات، والتحقق من الهوية إلكترونياً، ثم تفعيل الحساب واستلام البطاقة دون مراجعة الفرع.


من أبرز من يتيح هذا المسار بنك وربة عبر موقعه الرسمي، والبنك الأهلي الكويتي الذي يوفر خدمة فتح الحساب أونلاين. أما بقية البنوك فتتفاوت بين مسار رقمي كامل ومسار يبدأ رقمياً وينتهي بتوقيع في الفرع.


انتبه إلى أن الشروط تختلف بين المواطن والوافد، وأن بعض المسارات الرقمية مخصصة لفئات محددة. تحقق من صفحة فتح الحساب لدى البنك نفسه قبل أن تبدأ، حتى لا تكرر الخطوات مرتين.


دعم خدمة ومض للتحويل برقم الهاتف

ومض هو نظام الدفع الفوري الوطني في الكويت، تشغّله شركة كي نت، ويتيح التحويل باستخدام رقم الهاتف بدل رقم الآيبان. جميع بنوك الكويت منضمة إليه، وتجاوز عدد الحسابات المسجّلة فيه مليون حساب خلال عامه الأول.


عملياً، هذا يعني أن دعم ومض لم يعد ميزة تفاضلية بين التطبيقات، لكن طريقة الوصول إليه تختلف: بعض التطبيقات تضعه في الشاشة الرئيسية، وبعضها يخفيه داخل قائمة التحويلات. اختلاف بسيط لكنه يوفر عليك خطوات متكررة يومياً.


ما يفرّق التطبيقات هنا هو تسجيل الحساب المستفيد وإدارته: هل تستطيع اختيار أي حسابك يستقبل التحويلات؟ وهل ترى سجل عمليات ومض منفصلاً؟ راجع تفاصيل الخدمة داخل تطبيق بنكك أو على موقعه.


المحافظ الرقمية: آبل وجوجل وسامسونج

إضافة البطاقة إلى محفظة الهاتف صارت مطلباً أساسياً، ومعظم البنوك الكويتية الكبرى تدعم واحدة أو أكثر من المحافظ الرقمية الشائعة. الفرق يظهر في نوع البطاقات المدعومة وفي سهولة الإضافة.


في التطبيقات الأفضل، تضيف البطاقة إلى المحفظة بضغطة واحدة من شاشة البطاقة نفسها دون إدخال بياناتها يدوياً. وفي غيرها تحتاج المرور عبر تطبيق المحفظة والتحقق برمز يصلك من البنك.


قبل أن تبني قرارك على هذه النقطة، تحقق من صفحة الدفع الرقمي لدى بنكك، لأن الدعم يُضاف تدريجياً ويختلف بين البطاقات الائتمانية وبطاقات السحب.


إدارة البطاقات والحدود من التطبيق

من أكثر المزايا التي توفر وقتاً وزيارات فرع. التطبيقات الناضجة تتيح لك إيقاف البطاقة مؤقتاً عند فقدانها ثم إعادة تشغيلها إن وجدتها، وتغيير الرقم السري، وتفعيل الشراء عبر الإنترنت أو إيقافه.


كذلك تتيح لك ضبط حدود الاستخدام لكل نوع عملية على حدة، وإصدار بطاقة افتراضية للشراء أونلاين، وتفعيل إشعار فوري بكل عملية. الإشعار الفوري تحديداً أفضل وسيلة عملية لاكتشاف أي عملية غير معروفة مبكراً.


خدمات مميزة تفرّق بين تطبيق وآخر

بعد المزايا الأساسية، لكل بنك إضافات تميّز تطبيقه:


  • شراء الذهب والفضة رقمياً: يوفره بنك وربة عبر تطبيقه ضمن خدماته الاستثمارية.
  • روابط الدفع: يتيحها بنك الخليج عبر منصته الإلكترونية لمن يحتاج استقبال مدفوعات.
  • برامج المكافآت: لدى بنك الكويت الوطني برنامج مكافآت تديره من التطبيق.
  • الخدمات المتوافقة مع الشريعة: يقدّمها بيت التمويل الكويتي عبر تطبيقه ضمن منظومة رقمية متكاملة.
  • البطاقة الافتراضية: متاحة لدى عدة بنوك وتصلح للاشتراكات والمواقع الجديدة.


جدول مقارنة وكيف تختار حسب استخدامك اليومي

البنك الموقع الرسمي ما يميّز تطبيقه
بنك الكويت الوطني nbk.com/kuwait برنامج مكافآت وشبكة خدمات واسعة
بيت التمويل الكويتي kfh.com منظومة رقمية متوافقة مع الشريعة
بنك الخليج e-gulfbank.com روابط الدفع وحسابات السحب على الجوائز
بنك وربة warbabank.com فتح الحساب رقمياً وشراء الذهب والفضة


القاعدة الأخيرة بسيطة: إن كنت تحوّل كثيراً إلى الخارج، فقيّم تجربة التحويل الدولي في التطبيق. وإن كنت تشتري أونلاين باستمرار، فالأولوية للبطاقة الافتراضية وضبط الحدود. وإن كنت تدير عملاً صغيراً، فروابط الدفع واستقبال التحويلات أهم عندك من برنامج النقاط.


أسئلة شائعة

هل يمكن فتح حساب بنكي في الكويت من التطبيق دون زيارة الفرع؟

نعم لدى عدد من البنوك التي تتيح مساراً رقمياً كاملاً يشمل التحقق من الهوية إلكترونياً. الشروط تختلف بين المواطن والوافد وبين بنك وآخر، لذا راجع صفحة فتح الحساب لدى البنك قبل البدء.


هل تدعم كل تطبيقات البنوك الكويتية خدمة ومض؟

جميع بنوك الكويت منضمة إلى نظام ومض للدفع الفوري، فالخدمة متاحة عبر تطبيقاتها. ما يختلف هو مكان الخدمة داخل التطبيق وطريقة تسجيل الحساب المستفيد وإدارة سجل العمليات.


ما الفرق بين تطبيق البنك والخدمة المصرفية عبر الموقع؟

التطبيق مصمم للاستخدام اليومي السريع ويدعم البصمة والإشعارات الفورية، بينما تصلح النسخة الإلكترونية للعمليات الطويلة وطباعة الكشوف. معظم البنوك تربط الحساب نفسه بالقناتين مع اختلاف في بعض الخدمات.


هل أستطيع استخدام تطبيق بنكي من خارج الكويت؟

عموماً نعم، لكن قد تحتاج إلى استقبال رمز التحقق على رقمك المسجّل لدى البنك. فعّل خيار التحقق المناسب قبل السفر، وتأكد من تحديث رقم هاتفك وبريدك في سجلات البنك.


الخلاصة

المفاضلة بين تطبيقات البنوك الكويتية تُحسم بسؤال واحد: ما الذي تفعله كل أسبوع فعلاً؟ ابدأ من عادتك اليومية، ثم افحص التطبيق المرشح في نقطتين أو ثلاث تهمك، وراجع صفحة الخدمات الرقمية لدى البنك للتأكد من التفاصيل المحدّثة قبل أن تنقل حسابك.


اقرأ أيضاً: ومض WAMD: التحويل الفوري برقم الهاتف بين البنوك الكويتية · فتح حساب بنكي في الكويت: الشروط والتقديم إلكترونياً


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت، وقد يفيدك أيضاً رقم اتحاد المصارف الكويتي.


من أقسام أخرى في الدليل: موقع بورصة الكويت · تطبيق وزارة الداخلية MOI Kuwait · كي نت KNET


البنوك الإسلامية والتقليدية في الكويت: الفرق العملي وأيها تختار


البنوك الإسلامية في الكويت تعمل جنباً إلى جنب مع البنوك التقليدية تحت رقابة الجهة نفسها، لكن الفرق بينهما ليس شكلياً ولا يقتصر على تسمية المنتجات. هذا الدليل يشرح الفرق العملي في التمويل والحسابات والمصطلحات، ويعطيك معايير واضحة تختار على أساسها بنكك.


البنوك الإسلامية في الكويت — لقطة من الموقع الرسمي
واجهة البنوك الإسلامية والتقليدية في الكويت الرسمية · www.cbk.gov.kw

الإطار القانوني: سجلان منفصلان لدى البنك المركزي

يشرف بنك الكويت المركزي على القطاع المصرفي كاملاً، لكنه يصنّف البنوك المحلية في سجلين منفصلين: سجل للبنوك التقليدية وآخر للبنوك الإسلامية. لكل سجل تعليماته الرقابية الخاصة إلى جانب القواعد العامة المشتركة.


العدد المسجّل حالياً تسعة بنوك كويتية: خمسة تقليدية وأربعة إسلامية، إضافة إلى عشرة فروع لبنوك أجنبية تعمل داخل البلاد. هذا التقسيم مهم عملياً، لأن نوع السجل يحدد صيغة العقود التي يوقّعها معك البنك وطبيعة المنتجات التي يستطيع تقديمها أصلاً.


القوائم الرسمية منشورة ومحدّثة على موقع الجهة الرقابية في صفحتي البنوك التقليدية والبنوك الإسلامية. ارجع إليهما قبل التعامل مع أي جهة تقدّم نفسها كبنك.


ما البنوك التقليدية المرخّصة في الكويت؟

البنوك التقليدية الكويتية الخمسة هي بنك الكويت الوطني، وبنك الخليج، والبنك التجاري الكويتي، وبنك برقان، والبنك الأهلي الكويتي. جميعها بنوك شاملة تقدّم حسابات أفراد وشركات وبطاقات وتمويلاً وخدمات رقمية.


انتبه إلى نقطة تربك كثيرين: «البنك الأهلي الكويتي» بنك مستقل قائم بذاته، ولا علاقة له باسم مشابه سبق تداوله في السوق. كذلك اختصار CBK يُستخدم للبنك التجاري الكويتي على نطاق cbk.com، بينما نطاق بنك الكويت المركزي هو cbk.gov.kw، فتأكد من العنوان قبل إدخال أي بيانات.


ما البنوك الإسلامية في الكويت المرخّصة؟

البنوك الإسلامية الأربعة هي بيت التمويل الكويتي «بيتك»، وبنك بوبيان، وبنك وربة، وبنك الكويت الدولي KIB. تعمل جميعها وفق صيغ تمويل واستثمار متوافقة مع أحكام الشريعة، وتخضع لتعليمات المركزي الخاصة بالبنوك الإسلامية.


ملاحظة تجنّبك خلطاً شائعاً: بنك بوبيان استحوذ على بنك لندن والشرق الأوسط BLME البريطاني، وهو غير «بنك الكويت والشرق الأوسط BKME» الذي يتشابه معه الاسم بالإنجليزية فقط. الاسمان مختلفان تماماً ولا صلة بينهما.


الفرق في منتجات التمويل والمصطلحات

هنا يظهر الفرق الجوهري. البنك التقليدي يقرضك مالاً وتردّه وفق جدول متفق عليه، فالعلاقة علاقة دائن بمدين. أما البنك الإسلامي فلا يقرضك نقداً للاستهلاك، بل يدخل معك في عقد بيع أو إجارة أو مشاركة على أصل حقيقي.


أشهر الصيغ التي ستقرأ أسماءها في عقود البنوك الإسلامية الكويتية:


  • المرابحة: يشتري البنك السلعة أو الأصل ثم يبيعه لك بثمن مؤجل معلوم متفق عليه عند التعاقد.
  • الإجارة المنتهية بالتمليك: يملك البنك الأصل ويؤجره لك، ثم تنتقل ملكيته إليك في نهاية المدة.
  • التورّق: صيغة يُستخدم فيها بيع سلعة للحصول على سيولة، ولها ضوابط محددة.
  • المشاركة: يشترك البنك معك في تملّك أصل، ويتناقص نصيبه تدريجياً كلما سدّدت.
  • الاستصناع: يُستخدم لتمويل ما يُصنع أو يُبنى وفق مواصفات متفق عليها.


الأثر العملي لهذا الاختلاف أن العقد الإسلامي يرتبط بأصل معيّن، وأن المبلغ المستحق عليك يكون محدداً منذ التوقيع في صيغ مثل المرابحة. تفاصيل كل صيغة وشروطها معلنة لدى كل بنك، وهي التي يُعتد بها لا الشرح العام.


الفرق في الحسابات والودائع

في البنك التقليدي تجد حساباً جارياً وحساب توفير ووديعة لأجل، والعائد فيها محدد سلفاً بصيغة معلومة. أما في البنك الإسلامي فالحساب الجاري قائم على القرض الحسن دون عائد، وحسابات الاستثمار والودائع الاستثمارية تقوم على المضاربة.


الفرق العملي أن ناتج الحساب الاستثماري في البنك الإسلامي ليس مضموناً مسبقاً، لأنه حصيلة استثمار فعلي تُعلن بعد انتهاء الفترة. لذلك تجد في كشوف هذه البنوك عبارة «الأرباح الموزعة» بدل صيغة العائد الثابت.


أما الخدمات اليومية فمتطابقة تقريباً بين النوعين: بطاقات، وتحويلات محلية ودولية، وخدمة التحويل الفوري برقم الهاتف، وتطبيقات تتيح إدارة الحساب دون زيارة الفرع.


هيئة الرقابة الشرعية ودورها

كل بنك إسلامي في الكويت ملزم بأن تكون لديه هيئة رقابة شرعية مستقلة، مهمتها اعتماد صيغ العقود والمنتجات قبل طرحها، ومراجعة تطبيقها بعد ذلك. قراراتها ملزمة للبنك في الجانب الشرعي.


عملياً، هذا يعني أن أي منتج جديد يمر بمسارين: موافقة رقابية من البنك المركزي، واعتماد شرعي من هيئة البنك. وإن كان الالتزام الشرعي معياراً أساسياً عندك، فاسأل عن اعتماد الهيئة للمنتج المحدد الذي تنوي التعاقد عليه، لا عن طبيعة البنك بشكل عام.


معايير الاختيار العملية وجدول مقارنة سريع

بعد حسم مسألة الصيغة الشرعية، تبقى معايير عملية بحتة تحدد جودة تجربتك اليومية مع البنك:


المعيار البنك التقليدي البنك الإسلامي
صيغة التمويل قرض يُسدَّد وفق جدول بيع أو إجارة أو مشاركة على أصل
الحساب الجاري حساب اعتيادي قائم على القرض الحسن
الودائع وديعة بعائد محدد سلفاً وديعة استثمارية بأرباح تُعلن لاحقاً
رقابة إضافية لا هيئة رقابة شرعية
الخدمات الرقمية متقاربة متقاربة


إلى جانب الجدول، وازن بين قرب الفروع من سكنك أو عملك، وجودة التطبيق وسرعته، وتغطية أجهزة السحب، وسرعة خدمة العملاء في حل المشكلات، وقبول جهة عملك لتحويل الراتب إلى ذلك البنك. هذه العوامل تؤثر في يومك أكثر مما تتوقع.


أسئلة شائعة

ما الفرق الجوهري بين البنك الإسلامي والتقليدي؟

الفرق في طبيعة العقد. التقليدي يقرضك مالاً وتردّه وفق جدول متفق عليه، والإسلامي يدخل معك في بيع أو إجارة أو مشاركة على أصل حقيقي، ويخضع فوق ذلك لاعتماد هيئة رقابة شرعية مستقلة.


كم عدد البنوك الإسلامية المرخّصة في الكويت؟

أربعة بنوك كويتية مسجّلة في سجل البنوك الإسلامية لدى بنك الكويت المركزي، مقابل خمسة بنوك تقليدية، إضافة إلى فروع بنوك أجنبية تعمل في السوق. القائمة الرسمية المحدّثة منشورة على موقع المركزي.


هل يستطيع الوافد التعامل مع البنوك الإسلامية؟

نعم. البنوك الإسلامية الكويتية تفتح حسابات للمقيمين بالبطاقة المدنية والمستندات التي يطلبها كل بنك، تماماً كالبنوك التقليدية. شروط التمويل قد تختلف حسب مدة الإقامة وجهة العمل، فراجعها مع البنك مباشرة.


هل يمكن أن أتعامل مع بنكين من النوعين معاً؟

نعم، لا مانع نظامياً من فتح حسابات لدى أكثر من بنك. كثيرون يخصصون حساباً لتحويل الراتب وآخر للادخار أو للتعاملات اليومية، ويختارون كل واحد بناءً على الخدمة التي يحتاجونها منه.


الخلاصة

المفاضلة بين البنوك الإسلامية في الكويت والبنوك التقليدية تبدأ من صيغة العقد التي ترتاح إليها، ثم تنتهي عند تفاصيل عملية مثل الفروع والتطبيق وجودة الخدمة. راجع القوائم الرسمية لدى البنك المركزي واقرأ شروط المنتج المحدد قبل التوقيع. هذا المقال معلوماتي ولا يُغني عن مراجعة البنك أو استشارة مالية مختصة.


زيارة موقع بنك الكويت المركزي زيارة الموقع الإلكتروني

اقرأ أيضاً: فتح حساب بنكي في الكويت: الشروط والتقديم إلكترونياً · الودائع وحسابات التوفير في الكويت: الأنواع والفروق


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت، وقد يفيدك أيضاً رقم بنك الكويت الصناعي ورقم بنك الكويت الدولي.


من أقسام أخرى في الدليل: موقع بورصة الكويت


الودائع وحسابات التوفير في الكويت: الأنواع والفروق العملية
 

الودائع في البنوك الكويتية ليست نوعاً واحداً، بل عائلة من الحسابات تختلف في مدة الالتزام وحرية السحب وطريقة احتساب العائد. اختيار النوع الخطأ يعني إما مالاً مجمّداً تحتاجه فجأة، أو سيولة عاطلة بلا أي مردود. هذا الدليل يشرح الفروق العملية ومتى يناسبك كل نوع.


الودائع في البنوك الكويتية — لقطة من الموقع الرسمي
واجهة الودائع وحسابات التوفير في الكويت الرسمية · burgan.com

ما الفرق بين حساب التوفير والوديعة لأجل؟

حساب التوفير حساب مفتوح، تودع فيه وتسحب منه متى شئت دون موعد محدد، ويبقى مرتبطاً ببطاقتك وتطبيق بنكك. مرونته هي ميزته الأساسية، ولذلك يُستخدم عادة لتجميع مصروف طارئ أو ادخار قصير المدى.


الوديعة لأجل مختلفة تماماً. أنت تودع مبلغاً محدداً لمدة متفق عليها مسبقاً، ولا تسحبه قبل تاريخ الاستحقاق إلا وفق شروط يعلنها البنك. مقابل هذا التقييد، تكون معاملة الوديعة لأجل عادةً أفضل من الحساب المفتوح.


الفروق الجوهرية بين النوعين:


  • مدة الالتزام: حساب التوفير بلا مدة، والوديعة لأجل مرتبطة بفترة محددة عند الفتح.
  • حرية السحب: السحب من التوفير فوري، ومن الوديعة مقيّد حتى الاستحقاق.
  • الحد الأدنى: الوديعة لأجل غالباً تشترط حداً أدنى للمبلغ، وحساب التوفير أيسر شرطاً.
  • التجديد: كثير من الودائع تُجدَّد تلقائياً عند الاستحقاق ما لم تطلب خلاف ذلك.
  • السحب على الجوائز: بعض حسابات التوفير مرتبطة ببرامج سحب، والودائع لأجل ليست كذلك عادة.


الحسابات ذات العائد اليومي ولمن تناسب

بعض البنوك تطرح حسابات توفير يُحتسب فيها العائد على أساس الرصيد اليومي لا على أساس أقل رصيد في الشهر. الفرق عملي: كل يوم يبقى فيه المال في الحساب يُحتسب، فلا تُعاقَب على سحب واحد في منتصف الشهر.


هذا النوع مناسب لمن يتحرك رصيده باستمرار، مثل من يستلم راتباً ويصرف منه تدريجياً. تفاصيل آلية الاحتساب وشروط الاستحقاق تختلف من بنك لآخر، وتجدها منشورة على موقع كل بنك مثل بنك برقان وبنك وربة.


الوديعة الاستثمارية في البنوك الإسلامية: مشاركة لا إقراض

في البنوك الإسلامية الكويتية لا يُسمّى الحساب «وديعة بفائدة»، بل وديعة استثمارية تقوم على المضاربة. أنت صاحب المال والبنك مضارب يستثمر المبلغ في أنشطة متوافقة مع الشريعة، ثم يوزَّع الناتج بنسب متفق عليها عند التعاقد.


الفرق العملي الأهم أن العائد هنا نتيجة استثمار فعلي، أي أنه غير مضمون مسبقاً ويُعلن بعد انتهاء فترة الاستثمار. لذلك تقرأ في عقود البنوك الإسلامية عبارات مثل «الأرباح الموزعة» و«نسبة المضاربة» بدل صيغة العائد الثابت.


أنواع الودائع الاستثمارية تختلف بحسب الفترة وطريقة التوزيع: منها ما يُوزَّع دورياً ومنها ما يُوزَّع عند الاستحقاق. راجع الشروط المعلنة لدى البنك نفسه قبل التوقيع، لأن آلية الاحتساب تختلف بين مصرف وآخر.


الودائع بالعملات الأجنبية: متى تكون منطقية؟

تتيح بنوك كويتية عدة فتح ودائع بعملات أجنبية إلى جانب الدينار. الدافع الشائع لذلك أن يكون التزامك المستقبلي بالعملة نفسها: دراسة أبناء بالخارج، أو تحويل دوري إلى بلدك، أو التزام تجاري بعملة محددة.


انتبه إلى أن العائد ليس المعيار الوحيد هنا. تقلّب سعر الصرف قد يبتلع أي مكسب، ومصاريف التحويل بين العملات تدخل في الحساب. القاعدة العملية: أودِع بالعملة التي ستنفق بها فعلاً، لا بالعملة التي تتوقع ارتفاعها.


الودائع المرنة وإمكانية السحب المبكر

الوديعة المرنة صيغة وسط بين الحساب المفتوح والوديعة المقيّدة: تلتزم بمدة، لكن يُسمح لك بسحب جزء من المبلغ أو كله قبل الاستحقاق وفق شروط محددة سلفاً.


الأثر الشائع للسحب المبكر أن يُعاد احتساب العائد على أساس المدة الفعلية، أو أن يسقط العائد عن الجزء المسحوب. لذلك اسأل البنك قبل الفتح عن ثلاثة أمور: هل السحب الجزئي متاح؟ وما أثره على العائد؟ وهل يتطلب زيارة الفرع أم يتم من التطبيق؟


حسابات ادخار الأطفال والطلبة

معظم البنوك الكويتية تطرح حسابات ادخار مخصصة للقاصرين وللطلبة، يفتحها ولي الأمر بالبطاقة المدنية للطفل وشهادة الميلاد أو ما يطلبه البنك من مستندات. الهدف منها تعليمي وادخاري أكثر منه استثماري.


ما يميز هذه الحسابات عادةً:


  • تُفتح باسم القاصر ويديرها ولي الأمر حتى بلوغ السن المحددة.
  • شروط الحد الأدنى فيها أيسر من الحسابات الاعتيادية.
  • يرتبط بعضها ببرامج سحب أو هدايا موسمية مع بداية العام الدراسي.
  • تتحول تلقائياً إلى حساب اعتيادي عند بلوغ صاحبها السن القانونية لدى البنك.
  • يمكن ربطها بأمر دفع شهري تلقائي من حساب ولي الأمر.


الودائع في البنوك الكويتية: كيف توازن بين السيولة والعائد؟

القاعدة العملية أن تقسّم مالك ثلاث طبقات: مصروف شهري في الحساب الجاري، واحتياطي طوارئ في حساب توفير سريع السحب، وفائض لا تحتاجه قريباً يذهب إلى وديعة لأجل أو وديعة استثمارية. بهذا لا تضطر لكسر وديعتك عند أول ظرف طارئ.


النوع حرية السحب مدة الالتزام يناسب
حساب التوفير فورية بلا مدة احتياطي الطوارئ
حساب العائد اليومي فورية بلا مدة رصيد متحرك شهرياً
الوديعة لأجل مقيّدة حتى الاستحقاق محددة مسبقاً فائض لا تحتاجه قريباً
الوديعة الاستثمارية حسب الصيغة محددة مسبقاً من يريد صيغة إسلامية
الوديعة المرنة جزئية بشروط محددة مع استثناءات من يريد وسطاً بين الاثنين


وقبل الإيداع، راجع الشروط والأحكام المعلنة لدى البنك نفسه: الحد الأدنى، وآلية احتساب العائد، وأثر السحب المبكر، وشروط التجديد التلقائي. ولمعرفة البنوك المسجّلة رسمياً وقنوات حماية العملاء، ارجع إلى موقع بنك الكويت المركزي.


أسئلة شائعة

هل يستطيع الوافد فتح وديعة في الكويت؟

نعم، الوافد المقيم إقامة سارية يستطيع فتح حسابات توفير وودائع لدى البنوك الكويتية، بالبطاقة المدنية والمستندات التي يطلبها البنك مثل إثبات جهة العمل. الشروط التفصيلية تختلف من بنك لآخر، فراجعها قبل التقديم.


ما الفرق بين الوديعة والحساب الاستثماري في البنك الإسلامي؟

الحساب الاستثماري صيغة مفتوحة نسبياً تقوم على المضاربة ويُوزَّع ناتجها دورياً، أما الوديعة الاستثمارية فترتبط بفترة محددة يُحتسب الناتج عند انتهائها. كلاهما قائم على استثمار فعلي لا على عائد ثابت مضمون مسبقاً.


هل أخسر شيئاً إن سحبت وديعتي قبل موعدها؟

غالباً نعم بشكل أو بآخر: إما إعادة احتساب العائد على المدة الفعلية، أو سقوطه عن المبلغ المسحوب. الأثر مذكور في عقد الوديعة نفسه، فاقرأ بند السحب المبكر قبل التوقيع لا بعده.


هل تشمل حسابات التوفير سحوبات على جوائز؟

بعضها فقط. عدد من البنوك الكويتية يربط حسابات توفير بعينها ببرامج سحب دورية بشروط رصيد ومدة احتفاظ محددة، بينما تبقى حسابات التوفير العادية والودائع لأجل خارج هذه البرامج.


الخلاصة

اختيار الوديعة الصحيحة يبدأ من سؤال واحد: متى ستحتاج هذا المال؟ حدد جوابك أولاً، ثم اختر من بين الودائع في البنوك الكويتية ما يناسب ذلك الأفق الزمني، وقارن الشروط المعلنة على مواقع البنوك مباشرة قبل الإيداع. هذا المقال معلوماتي ولا يُغني عن مراجعة بنكك أو الاستعانة باستشارة مالية مختصة.


زيارة موقع بنك الكويت المركزي زيارة الموقع الإلكتروني

اقرأ أيضاً: حسابات السحب على الجوائز في البنوك الكويتية · البنوك الإسلامية والتقليدية في الكويت: الفرق العملي


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت.


من أقسام أخرى في الدليل: موقع بورصة الكويت


البطاقات الائتمانية في الكويت: الأنواع وبرامج المكافآت والفروق


البطاقات الائتمانية في الكويت واحدة من ثلاث فئات من البطاقات المصرفية يخلط بينها كثيرون، رغم أن الفرق بينها جوهري ويؤثر في مصروفك الشهري. اختيار النوع الخطأ يعني رسوماً لا تحتاجها أو حدوداً تعطّلك. هذا الدليل يشرح الفروق وبرامج المكافآت وما ينبغي أن تنتبه له قبل أن تصدر بطاقتك.


البطاقات الائتمانية في الكويت — لقطة من الموقع الرسمي
واجهة البطاقات الائتمانية في الكويت الرسمية · www.nbk.com

ما الفرق بين بطاقة السحب والبطاقة الائتمانية ومسبقة الدفع؟

الفرق يعود إلى مصدر المال الذي تدفع منه. بطاقة السحب تخصم مباشرة من رصيد حسابك الجاري. البطاقة الائتمانية تصرف من حدّ يمنحه لك البنك ثم تسدّده لاحقاً. البطاقة مسبقة الدفع تعمل برصيد تشحنه أنت مقدماً ولا ترتبط بحسابك الجاري بالضرورة.

هذا الفرق ينعكس على من يستطيع الحصول عليها: بطاقة السحب مرتبطة بفتح الحساب، والبطاقة الائتمانية تحتاج دراسة ائتمانية وإثبات دخل، ومسبقة الدفع أيسر شرطاً وتصلح لمن لا يريد التزاماً.


العنصر بطاقة السحب البطاقة الائتمانية مسبقة الدفع
مصدر المال رصيد حسابك حدّ يمنحه البنك رصيد تشحنه أنت
تحتاج دراسة ائتمانية لا نعم لا غالباً
مناسبة للشراء أونلاين نعم نعم نعم
التزام سداد لاحق لا نعم لا
ضبط الإنفاق بحدود رصيدك يحتاج انضباطاً محدود بالشحن


متى تحتاج بطاقة ائتمانية فعلاً؟

البطاقة الائتمانية ليست ضرورة لكل شخص. تصبح مفيدة حين تحتاج ضماناً للحجوزات الفندقية وتأجير السيارات، أو حين تسافر وتريد وسيلة دفع مقبولة عالمياً، أو حين ترغب في الاستفادة من برنامج مكافآت مرتبط بإنفاقك المعتاد.

في المقابل، إن كان إنفاقك محلياً وبسيطاً، فبطاقة السحب تغطي احتياجك دون التزام سداد شهري. والقاعدة العملية: لا تصدر بطاقة ائتمانية إلا إن كنت تستطيع سداد المستحق كاملاً في موعده، لأن السداد الجزئي يحوّل البطاقة إلى التزام متجدد.


ما برامج مكافآت البطاقات الائتمانية في الكويت؟

معظم البنوك الكويتية تربط بطاقاتها ببرنامج نقاط أو استرداد نقدي أو أميال سفر. الفكرة أن كل عملية شراء تمنحك رصيداً من النقاط تستبدله لاحقاً بمنتجات أو تذاكر أو خصومات لدى شركاء البرنامج.


  • برامج النقاط: تجمع نقاطاً على الإنفاق وتستبدلها من منصة البنك أو تطبيقه.
  • الاسترداد النقدي: يعيد إليك نسبة من قيمة مشترياتك إلى حساب البطاقة.
  • أميال السفر: مناسبة لمن يسافر بانتظام ويستطيع تجميع الأميال واستخدامها فعلاً.
  • عروض الشركاء: خصومات لدى مطاعم ومتاجر محددة، وتتغير موسمياً.
  • برامج الفئات المميزة: ترتبط بمزايا مثل صالات المطارات وخدمات المساعدة أثناء السفر.


تفاصيل البرامج وشروط استبدال النقاط منشورة على مواقع البنوك، مثل بنك الكويت الوطني وبيت التمويل الكويتي والبنك التجاري الكويتي. لاحظ أن نطاق البنك التجاري الكويتي هو cbk.com، وهو غير نطاق بنك الكويت المركزي cbk.gov.kw.

قبل أن تختار برنامجاً، اسأل: هل تنتهي صلاحية النقاط؟ وهل الاستبدال متاح من التطبيق أم يحتاج مراجعة؟ وهل الشركاء ممن تتعامل معهم فعلاً؟


كيف تشتري أونلاين بأمان بالبطاقات الافتراضية؟

البطاقة الافتراضية بطاقة رقمية تصدرها من تطبيق بنكك دون وجود مادي، وتستخدمها للشراء عبر الإنترنت. ميزتها أنها تعزل بيانات بطاقتك الأساسية عن المتاجر، فإن تسرّبت بياناتها ألغيتها وأصدرت غيرها في دقائق.


  • استخدم بطاقة افتراضية أو مسبقة الدفع للاشتراكات والمواقع الجديدة.
  • فعّل التحقق الإضافي عند الشراء أونلاين واحتفظ برقمك المسجّل لدى البنك محدّثاً.
  • لا تحفظ بيانات البطاقة في مواقع لا تتعامل معها بانتظام.
  • راجع إشعارات العمليات فور وصولها ولا تؤجل التحقق منها.
  • لا تشارك رمز التحقق مع أي شخص، فالبنك لا يطلبه منك أبداً.


كيف تدير بطاقتك من تطبيق البنك؟

التطبيقات المصرفية في الكويت أتاحت أدوات تحكّم كانت تحتاج زيارة فرع. تستطيع اليوم تفعيل البطاقة عند استلامها، وإيقافها مؤقتاً عند الشك، وتغيير الرقم السري، وتحديد قنوات الاستخدام المسموحة.


  • تفعيل البطاقة وتحديد الرقم السري من التطبيق.
  • تشغيل الشراء عبر الإنترنت أو إيقافه حسب حاجتك.
  • ضبط استخدام البطاقة خارج الكويت وتفعيله قبل السفر فقط.
  • تفعيل إشعارات كل عملية عبر التطبيق أو الرسائل النصية.
  • استخدام خيار الإيقاف المؤقت بدل الإلغاء النهائي عند فقدان مؤقت.


ماذا يحدث عند استخدام البطاقة خارج الكويت؟

عند الشراء بعملة غير الدينار، تُحوَّل قيمة العملية إلى الدينار وفق آلية معتمدة لدى شبكة البطاقة والبنك، وقد تُضاف رسوم معاملة أجنبية معلنة ضمن جدول رسوم البنك. اسأل بنكك عن هذه الرسوم قبل السفر لا بعده.

انتبه أيضاً إلى خيار الدفع بالعملة المحلية للبلد الذي تزوره مقابل الدفع بالدينار عند نقطة البيع، فاختيار العملة يؤثر في الآلية المطبّقة على العملية. وأبلغ بنكك بسفرك أو فعّل خيار الاستخدام الدولي من التطبيق لتفادي رفض العمليات لأسباب أمنية.


ما تنتبه له قبل الإصدار وماذا تفعل عند فقدان البطاقة؟

قبل التوقيع على طلب الإصدار، اسأل عن الرسوم السنوية وشروط الإعفاء منها إن وُجدت، وعن تاريخ إصدار كشف الحساب وموعد استحقاق السداد، وعن آلية السداد التلقائي من حسابك. اطلب جدول الرسوم المعتمد واحتفظ بنسخة منه.

وإن فقدت البطاقة أو اشتبهت في عملية غير مصرّح بها، فأوقف البطاقة فوراً من التطبيق ثم أبلغ البنك عبر قنواته الرسمية واطلب إصدار بديل. لا تكتفِ بالإيقاف المؤقت إن كنت متأكداً من الفقد، وراجع كشف حسابك بحثاً عن عمليات لا تعرفها.


أسئلة شائعة

هل يستطيع الوافد الحصول على بطاقة ائتمانية في الكويت؟

نعم في حالات كثيرة، بشرط إقامة سارية وبطاقة مدنية وإثبات دخل، وغالباً تحويل الراتب إلى البنك نفسه. الشروط تختلف بين بنك وآخر، فاسأل بنكك عن المنتجات المتاحة لغير الكويتيين.


ما الفرق بين البطاقة الافتراضية والبطاقة مسبقة الدفع؟

البطاقة الافتراضية شكل رقمي لبطاقة قائمة تستخدمه للشراء أونلاين، وقد تكون مرتبطة بحساب أو ببطاقة ائتمانية. أما مسبقة الدفع فمنتج مستقل يعمل برصيد تشحنه أنت مسبقاً ولا يمنحك ائتماناً.


هل تنتهي صلاحية نقاط المكافآت؟

يعتمد على برنامج كل بنك. بعض البرامج يحدد مدة لصلاحية النقاط وبعضها لا. راجع شروط البرنامج على موقع بنكك أو من داخل التطبيق قبل أن تجمع نقاطاً بنية استبدالها لاحقاً.


ماذا أفعل إن ظهرت عملية لا أعرفها في كشف الحساب؟

أوقف البطاقة من التطبيق فوراً، ثم تقدّم باعتراض على العملية عبر قنوات البنك الرسمية مع بيانات العملية وتاريخها. احتفظ برقم الشكوى وتابعها، فالإبلاغ المبكر يسهّل معالجة الحالة.


كيف تتخذ قرار إصدار البطاقة بثقة؟

اختيار البطاقات الائتمانية في الكويت يبدأ بفهم الفرق بينها وبين بطاقة السحب ومسبقة الدفع، ثم بمطابقة برنامج المكافآت مع إنفاقك الحقيقي. راجع جدول الرسوم وشروط البرنامج على موقع بنكك، واضبط إعدادات بطاقتك من التطبيق قبل أول استخدام.


اقرأ أيضاً: تطبيقات البنوك الكويتية: مقارنة عملية بين أبرزها · فتح حساب بنكي في الكويت: الشروط للوافد والمواطن


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت، وقد يفيدك أيضاً رقم مكتب مركز فجر الكويت لخدمة تأجير السيارات ورقم مكتب مركز باراك لتأجير السيارات.


من أقسام أخرى في الدليل: تطبيق وزارة الداخلية MOI Kuwait · كي نت KNET · الاستعلام عن المخالفات المرورية في الكويت ودفعها إلكترونياً


حسابات السحب على الجوائز في البنوك الكويتية: الجوهرة والدانة والفوز وكنز


حسابات السحب على الجوائز في الكويت صارت من أكثر المنتجات المصرفية انتشاراً، ولكل بنك حسابه الخاص باسم مميز. الفكرة واحدة في جوهرها، لكن آلية احتساب الفرص وشروط الأهلية تختلف من بنك لآخر. هذا الدليل يعرّفك بأبرز هذه الحسابات ويشرح كيف تقارن بينها قبل أن تفتح واحداً.


حسابات السحب على الجوائز الكويت — لقطة من الموقع الرسمي
واجهة حسابات السحب على الجوائز في البنوك الكويتية الرسمية · www.nbk.com

لماذا انتشرت حسابات السحب على الجوائز في بنوك الكويت؟

حساب السحب حساب توفير عادي في بنيته، لكنه يمنح صاحبه فرصاً للدخول في سحوبات دورية على جوائز. البنك يشجّعك على الادخار وترك رصيدك مستقراً، وأنت تحصل على احتمال ربح إضافي دون أن تتخلى عن سيولة أموالك.

انتشر هذا النموذج في الكويت لأنه يناسب الجمهورين: من يفضّل حسابات لا تقوم على الفائدة، ومن يريد حافزاً ملموساً على الادخار. لذلك تجده اليوم لدى البنوك التقليدية والإسلامية معاً.

النقطة المهمة أن الجائزة احتمال لا التزام. المنتج أداة ادخار في المقام الأول، ولا ينبغي أن تبني عليه توقعات مالية ثابتة.


حساب الجوهرة من بنك الكويت الوطني

الجوهرة هو حساب السحب على الجوائز الأشهر لدى بنك الكويت الوطني، ويقوم على منح فرص سحب مرتبطة برصيدك ومدة بقائه في الحساب. يتيح البنك فتح الحساب وإدارته من تطبيقه، ومتابعة عدد الفرص المستحقة عبر القنوات الرقمية.

تفاصيل السحوبات ومواعيدها والجوائز المخصصة لكل سحب معلنة على موقع بنك الكويت الوطني، وتُحدَّث موسمياً. راجعها من المصدر لأن البرامج التسويقية تتغير.


حساب الدانة من بنك الخليج

الدانة هو برنامج السحب على الجوائز لدى بنك الخليج، وهو من أقدم البرامج المعروفة في السوق الكويتي. يعتمد أيضاً على مبدأ الفرص المرتبطة بالرصيد، مع سحوبات دورية وسحب موسمي أكبر.

يمكنك فتح الحساب ومتابعة فرصك من تطبيق البنك، والاطلاع على شروط البرنامج وجدول السحوبات على موقع بنك الخليج. إن كنت تحتفظ برصيد مستقر لا تحتاجه شهرياً، فهذا النوع من الحسابات يناسبك أكثر من حساب جارٍ عادي.


حساب الفوز من البنك الأهلي الكويتي

الفوز هو حساب السحب على الجوائز لدى البنك الأهلي الكويتي ABK، وهو بنك مستقل قائم لا علاقة له بأي كيان مصرفي آخر تشابه اسمه بالإنجليزية. يقدّم الحساب سحوبات دورية وفق شروط معلنة، ويُدار من تطبيق البنك مثل بقية حساباته.

اطّلع على تفاصيل البرنامج وشروط الأهلية على موقع البنك الأهلي الكويتي، وتأكد من قراءة شروط احتساب الفرص لأنها الجزء الذي يختلف فعلياً بين البنوك.


حساب كنز من بنك برقان وحساب سنبلة من بنك وربة

كنز هو برنامج السحب على الجوائز لدى بنك برقان، ويقوم على المبدأ نفسه: رصيد مستقر يمنحك فرصاً في سحوبات دورية وموسمية. تفاصيل البرنامج وشروطه منشورة على موقع بنك برقان.

أما سنبلة فهو حساب السحب لدى بنك وربة، وهو بنك إسلامي، ما يجعله خياراً لمن يريد منتج ادخار متوافقاً مع أحكام الشريعة مع فرص سحب. راجع شروط الحساب وجدول السحوبات من موقع بنك وربة الرسمي أو من تطبيقه قبل الفتح.


الحساب البنك نوع البنك
الجوهرة بنك الكويت الوطني تقليدي
الدانة بنك الخليج تقليدي
الفوز البنك الأهلي الكويتي تقليدي
كنز بنك برقان تقليدي
سنبلة بنك وربة إسلامي


ما شروط الأهلية العامة وكيف تُحتسب فرص السحب؟

الشروط تختلف بين البنوك، لكن هناك عناصر مشتركة تتكرر في معظم البرامج ويجدر أن تتأكد منها قبل الفتح.


  • أن تكون صاحب الحساب بالغاً وحاملاً لبطاقة مدنية سارية، مع حسابات مخصصة للقاصرين في بعض البنوك.
  • توفّر حد أدنى للرصيد لتستحق فرصة سحب واحدة على الأقل، وهو معلن على موقع كل بنك.
  • بقاء الرصيد في الحساب مدة محددة قبل موعد السحب، فالسحب من الحساب قد يقلّل فرصك.
  • استيفاء شروط خاصة ببعض السحوبات الكبرى، مثل مدة أطول للاحتفاظ بالرصيد.
  • تسجيل الحساب في البرنامج، فبعض البنوك تشترط تفعيلاً منفصلاً لا يتم تلقائياً.


آلية احتساب الفرص هي الفارق الحقيقي بين البرامج: بعضها يمنح فرصة لكل شريحة رصيد، وبعضها يضاعف الفرص كلما طالت مدة الاحتفاظ بالمبلغ. اقرأ هذا البند تحديداً في شروط البنك، فهو ما يحدد وضعك فعلياً في السحب.


كيف تختار حساب السحب المناسب لك؟

الاختيار لا يقوم على حجم الجائزة المعلنة، بل على ملاءمة الحساب لعادتك المالية. اسأل نفسك أولاً: هل تستطيع ترك رصيد مستقر دون سحب متكرر؟ إن كان الجواب لا، فقيمة البرنامج ستكون محدودة مهما كانت الجوائز.


  • بنكك الحالي: فتح الحساب في البنك الذي يستقبل راتبك أسهل إدارياً ويسهّل التحويل الداخلي.
  • نوع البنك: إن كنت تفضّل منتجاً إسلامياً فالخيار يضيق إلى البنوك الإسلامية.
  • آلية احتساب الفرص: هل تكافئ الرصيد الكبير أم طول مدة الاحتفاظ؟
  • جودة التطبيق: متابعة الفرص والسحوبات من الهاتف توفّر عليك مراجعة الفرع.
  • مرونة السحب: تأكد أن سحبك للمال عند الحاجة لا يترتب عليه أثر تريد تجنّبه.


الأفضل عملياً أن تقرأ شروط برنامجين أو ثلاثة من مواقعها الرسمية وتقارن البنود المتشابهة، بدل الاعتماد على الإعلانات الموسمية.


أسئلة شائعة

هل يستطيع الوافد فتح حساب سحب على الجوائز؟

في الغالب نعم، فمعظم برامج السحب متاحة لعملاء البنك المقيمين بشرط بطاقة مدنية سارية واستيفاء شروط فتح الحساب. راجع شروط البرنامج على موقع البنك، فبعض السحوبات قد تخصّص فئات معيّنة.


هل السحب من رصيدي يلغي فرصي؟

لا يلغيها بالضرورة لكنه يقلّلها غالباً، لأن الفرص تُحتسب على الرصيد ومدة بقائه. إن كنت تخطط لسحب مبلغ قبل موعد سحب مهم، فراجع شروط الاحتساب أولاً لتعرف الأثر.


ما الفرق بين حساب السحب وحساب التوفير العادي؟

حساب السحب هو حساب ادخار يضيف إليه البنك فرص جوائز مرتبطة بالرصيد. حساب التوفير العادي لا يتضمن سحوبات. اسأل بنكك عن الفروق التفصيلية في الشروط قبل أن تختار بينهما.


هل يمكن فتح أكثر من حساب سحب في بنوك مختلفة؟

نعم، لا مانع نظامياً من امتلاك حسابات في أكثر من بنك. لكن توزيع رصيدك على عدة حسابات قد يقلّل فرصك في كل واحد منها، فوازن بين التنويع وتركيز الرصيد في برنامج واحد.


ما الحساب الذي يناسبك في النهاية؟

حسابات السحب على الجوائز الكويت تجمع بين الادخار وفرصة إضافية، لكن قيمتها الحقيقية تظهر لمن يستطيع ترك رصيده مستقراً. راجع شروط الأهلية وآلية احتساب الفرص على الموقع الرسمي لكل بنك، ثم اختر البرنامج الأقرب لعادتك المالية لا الأكثر ظهوراً في الإعلانات.


اقرأ أيضاً: الودائع وحسابات التوفير في الكويت: الأنواع والفروق العملية · بنك الخليج Gulf Bank: التطبيق وحساب الدانة وروابط الدفع
 

اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت.


من أقسام أخرى في الدليل: موقع بورصة الكويت · كي نت KNET · Apple Pay وGoogle Pay في الكويت


القروض والتمويل الشخصي في الكويت: الأنواع والشروط والفروق


القروض في الكويت خيار يلجأ إليه كثيرون لتمويل احتياج كبير، لكن الفروق بين المنتجات المصرفية تربك من يقارن للمرة الأولى. الاختلاف ليس في الاسم فقط، بل في طبيعة العقد والشروط والالتزامات. هذا الدليل يشرح الأنواع والفروق العملية وما ينبغي أن تسأل عنه قبل أن توقّع.


القروض في الكويت — لقطة من الموقع الرسمي
واجهة القروض والتمويل الشخصي في الكويت الرسمية · www.cbk.gov.kw

ما الفرق بين القرض التقليدي والتمويل الإسلامي؟

الفرق الجوهري في بنية العقد. البنك التقليدي يقرضك مبلغاً نقدياً وتردّه وفق جدول متفق عليه. أما البنك الإسلامي فلا يقرضك نقداً في الغالب، بل يشتري السلعة أو الخدمة التي تريدها ثم يبيعها لك بالأجل، أو يدخل معك في صيغة إجارة أو مشاركة.

النتيجة العملية أن التمويل الإسلامي يرتبط بأصل أو غرض محدد في كثير من الحالات، وقد يُطلب منك تحديد الجهة البائعة أو المورّد. كما تختلف مسمّيات العقود: مرابحة، إجارة منتهية بالتمليك، تورّق. اسأل البنك عن الصيغة المستخدمة في منتجك تحديداً، لأنها تحدد ما يترتب عليك.

كلا النوعين يخضع لتعليمات بنك الكويت المركزي وللإطار الرقابي نفسه. الاختيار بينهما يعود لتفضيلك ولطبيعة الغرض الذي تموّله.


ما أنواع التمويل المتاحة في البنوك الكويتية؟

تصنّف البنوك منتجاتها حسب الغرض، ولكل صنف شروطه ومستنداته. معرفة الصنف الصحيح توفّر عليك رفض الطلب لسبب شكلي.


  • التمويل الاستهلاكي: لتغطية احتياجات شخصية عامة مثل الأثاث أو العلاج أو الدراسة، وغالباً يُطلب إثبات الغرض.
  • التمويل الإسكاني: لبناء أو شراء أو ترميم السكن الخاص، وله ضوابط وشروط مستندية أوسع.
  • قرض سيارة أو تمويل مركبة: مرتبط بالمركبة نفسها، وتُطلب فيه عادة عروض أسعار من المعرض ووثائق التسجيل.
  • تمويل مقابل ضمانات: يقوم على وديعة أو أصل مرهون لدى البنك بدل الاعتماد على الدخل وحده.
  • بطاقات وتسهيلات متجددة: ليست قرضاً بالمعنى المعتاد لكنها تُحتسب ضمن التزاماتك عند دراسة الطلب.


انتبه إلى أن بعض المنتجات متاحة للمواطنين فقط، وبعضها متاح للوافدين بشروط مختلفة تتعلق بالإقامة وجهة العمل ومدة الخدمة.


ما الشروط العامة التي تطلبها البنوك؟

الشروط تختلف من بنك لآخر ومن منتج لآخر، لكن هناك قاعدة مشتركة تتكرر في معظم الطلبات. جهّز هذه العناصر قبل التقديم لتختصر وقت الدراسة.


  • البطاقة المدنية سارية المفعول، وجواز السفر والإقامة للوافدين.
  • شهادة راتب حديثة من جهة العمل تبيّن الوظيفة والدخل ومدة الخدمة.
  • كشف حساب بنكي لفترة سابقة يوضّح انتظام الدخل.
  • تحديد الغرض من التمويل والمستندات الداعمة له.
  • استيفاء الحد الأدنى لمدة الخدمة لدى صاحب العمل الحالي.


المستندات المطلوبة معلنة على موقع كل بنك وقد تتغير، فاطلبها من الفرع أو من التطبيق قبل أن تبدأ.


ما دور تحويل الراتب في قبول الطلب؟

تحويل الراتب هو العامل الأهم في معظم طلبات التمويل الشخصي في الكويت. البنك الذي يستقبل راتبك يرى تدفقك النقدي مباشرة، ويستطيع تقدير قدرتك على السداد دون الاعتماد على مستندات خارجية.

لذلك تشترط معظم البنوك تحويل الراتب إليها كشرط للمنتجات الأعلى، بينما تقدّم منتجات محدودة لمن لا يحوّل راتبه. إن كنت تخطط لطلب تمويل، فحوّل راتبك مبكراً وانتظر استقرار عدة رواتب في الحساب قبل التقديم.


العنصر تحويل الراتب متوفر بدون تحويل راتب
نطاق المنتجات المتاحة أوسع محدود
المستندات المطلوبة أقل غالباً أكثر تفصيلاً
سهولة إثبات الدخل مباشرة من الحساب تحتاج كشوفاً من بنك آخر
خيارات السداد التلقائي متاحة قد تحتاج ترتيباً بديلاً


كيف يؤثر الاستعلام الائتماني على طلبك؟

قبل الموافقة، يراجع البنك سجلك الائتماني ليطّلع على التزاماتك القائمة وانتظامك في السداد. أي تعثّر سابق أو تأخر متكرر يظهر في السجل ويؤثر في القرار، وقد يؤدي إلى رفض الطلب أو تعديل شروطه.

راجع وضعك قبل التقديم: أغلق التسهيلات الصغيرة غير المستخدمة، وتأكد من عدم وجود أقساط متأخرة، وقلّل عدد الطلبات المتزامنة لدى بنوك متعددة لأن تكرار الاستعلام في فترة قصيرة قد يُقرأ إشارة سلبية.

إن وجدت في سجلك معلومة تعتقد أنها غير صحيحة، اطلب تصحيحها عبر القنوات النظامية قبل تقديم أي طلب جديد.


ما الذي تسأل عنه قبل التوقيع؟

العقد يُقرأ قبل التوقيع لا بعده. اطلب نسخة من الشروط واسأل الموظف أسئلة محددة، ودوّن الإجابات.


  • مدة السداد الكاملة وعدد الأقساط وتاريخ استحقاق أول قسط.
  • آلية السداد المبكر: هل هو متاح، وما الإجراء المطلوب، وما الآثار المترتبة عليه.
  • هل يوجد تأمين مرتبط بالتمويل، ومن المستفيد منه، وما الحالات التي يغطيها.
  • ما يحدث عند تأخر قسط أو انقطاع الراتب أو تغيير جهة العمل.
  • الرسوم الإدارية المرتبطة بالطلب، وهي معلنة ضمن جدول رسوم البنك.
  • كيفية الحصول على شهادة مخالصة عند انتهاء التمويل.


اطلب دائماً نسخة موقّعة من العقد واحتفظ بها، فهي مرجعك عند أي خلاف لاحق.


أين تتحقق من القواعد الرسمية وتقدّم شكوى؟

بنك الكويت المركزي هو الجهة التي تضع تعليمات التمويل الاستهلاكي والإسكاني وتراقب تطبيقها. راجع موقع بنك الكويت المركزي للاطلاع على التعليمات السارية بدل الاعتماد على معلومات متداولة.

وإن كان لديك خلاف مع بنكك، فابدأ بتقديم شكوى إلى البنك نفسه، ثم يمكنك اللجوء إلى وحدة حماية العملاء لدى البنك المركزي. المركزي لا يقبل الشكوى إلا إذا لم يقدّم لك البنك نموذج الشكوى، أو لم يردّ عليك كتابياً خلال خمسة أيام عمل.


أسئلة شائعة

هل يستطيع الوافد الحصول على قرض في الكويت؟

نعم في حالات كثيرة، لكن الشروط تختلف عن شروط المواطن وترتبط بالإقامة سارية المفعول وجهة العمل ومدة الخدمة وتحويل الراتب. اسأل بنكك عن المنتجات المتاحة لغير الكويتيين تحديداً قبل التقديم.


ما الفرق بين المرابحة والقرض من حيث الالتزام؟

في القرض تلتزم بردّ المبلغ وفق جدول محدد. في المرابحة يشتري البنك السلعة ويبيعها لك بثمن مؤجل متفق عليه مسبقاً، فيكون التزامك بثمن بيع لا بردّ مبلغ نقدي. اسأل البنك عن تفاصيل العقد.


هل يمكن السداد المبكر للتمويل؟

معظم البنوك تتيح السداد المبكر وفق إجراء محدد، لكن الشروط تختلف بين منتج وآخر. اسأل عن ذلك قبل التوقيع لا عند الرغبة في السداد، واطلب توضيح الخطوات وشهادة المخالصة.


هل يؤثر تغيير جهة العمل على التمويل القائم؟

نعم غالباً، لأن التزامك مرتبط بتحويل الراتب. أبلغ بنكك مبكراً عند تغيير جهة العمل ورتّب تحويل الراتب إلى الحساب نفسه، لتفادي تعثّر السداد وتسجيل تأخير في سجلك الائتماني.


ما الخطوة التالية قبل تقديم طلبك؟

القروض في الكويت أداة مفيدة حين تُختار بوعي: افهم صيغة العقد، جهّز مستنداتك، راجع سجلك الائتماني، واسأل عن السداد المبكر قبل التوقيع. هذه المقالة معلوماتية عامة ولا تُغني عن مراجعة بنكك أو الحصول على استشارة مالية مختصة قبل أي التزام.


زيارة موقع بنك الكويت المركزي زيارة الموقع الإلكتروني

اقرأ أيضاً: فتح حساب بنكي في الكويت: الشروط للوافد والمواطن · البنوك الإسلامية والتقليدية في الكويت: الفرق العملي


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت، وقد يفيدك أيضاً رقم هاتف منظمة المدن العربية ورقم هاتف الصندوق الكويتي للتنمية الاقتصادية العربية.


من أقسام أخرى في الدليل: الرعاية السكنية في الكويت · موقع بورصة الكويت


التحويلات الدولية من الكويت: القنوات البنكية وشركات الصرافة


التحويل الدولي من الكويت خطوة اعتيادية لمعظم الوافدين وأصحاب الأعمال، لكن اختيار القناة الخطأ يكلّفك وقتاً وتأخيراً. أمامك مساران رئيسيان: تطبيق بنكك أو شركة صرافة مرخّصة، ولكل منهما حالات يتفوق فيها. هذا الدليل يشرح الفروق العملية بينهما، والبيانات التي ستحتاجها، وكيف تتفادى الأخطاء التي تعطّل الحوالة.


التحويل الدولي من الكويت — لقطة من الموقع الرسمي
واجهة التحويلات الدولية من الكويت الرسمية · www.cbk.gov.kw

ما القنوات المتاحة لتحويل فلوس من الكويت إلى الخارج؟

القنوات الرسمية للتحويل من الكويت محصورة عملياً في نوعين. الأول هو البنوك المحلية عبر تطبيقاتها أو فروعها أو خدمة الإنترنت البنكي. والثاني هو شركات الصرافة والتحويل المرخّصة، سواء من فروعها أو من تطبيقاتها الخاصة.

كلا النوعين يخضع لرقابة بنك الكويت المركزي وللضوابط ذاتها في التحقق من الهوية ومصدر الأموال. الفرق بينهما ليس في المشروعية بل في التغطية الجغرافية وسرعة الوصول وطبيعة الخدمة.


  • التحويل من تطبيق البنك: مناسب إن كان راتبك يُحوَّل إلى الحساب نفسه وتريد إتمام العملية دون مغادرة المنزل.
  • التحويل من فرع البنك: مناسب للمبالغ الكبيرة أو الحوالات التي تحتاج مستندات داعمة.
  • شركات الصرافة: مناسبة للتحويلات المتكررة إلى دول بعينها ولاستلام المستفيد نقداً.
  • تطبيقات شركات التحويل: تجمع بين مرونة الصرافة وسهولة التطبيق، وتتطلب تسجيلاً مسبقاً بالبطاقة المدنية.


ما البيانات المطلوبة لإتمام الحوالة الدولية؟

الحوالة الدولية ترفض غالباً بسبب بيانات ناقصة لا بسبب المبلغ. جهّز المعلومات كاملة قبل أن تبدأ، وتأكد من مطابقة اسم المستفيد لما هو مسجّل في بنكه حرفاً بحرف.


  • الاسم الكامل للمستفيد كما يظهر في حسابه المصرفي.
  • رقم الحساب الدولي IBAN أو رقم الحساب المحلي حسب الدولة.
  • رمز السويفت SWIFT/BIC الخاص ببنك المستفيد.
  • اسم البنك وعنوان الفرع والدولة.
  • عنوان المستفيد ورقم هاتفه في بعض الوجهات.
  • سبب التحويل، إذ تطلبه معظم الجهات ضمن إجراءات الامتثال.


أي خطأ في السويفت أو الآيبان يعيد الحوالة إلى المصدر بعد أيام، وقد تُخصم رسوم المعالجة من المبلغ. راجع البيانات مرتين قبل التأكيد.


كيف تحوّل للخارج من تطبيق بنكك الكويتي؟

معظم البنوك الكويتية تتيح التحويل الدولي داخل التطبيق ضمن قسم التحويلات. المسار العام متشابه بين البنوك: تضيف المستفيد أولاً، ثم تنتظر تفعيل الإضافة، ثم تنفّذ الحوالة.


  • سجّل الدخول إلى التطبيق وافتح قائمة التحويلات ثم التحويل الدولي.
  • أضف مستفيداً جديداً وأدخل بياناته المصرفية كاملة.
  • أكّد الإضافة برمز التحقق المرسل إلى رقمك المسجّل لدى البنك.
  • اختر الحساب المحوّل منه وأدخل المبلغ والعملة وسبب التحويل.
  • راجع ملخّص العملية ثم أكّدها واحفظ رقم المرجع.


انتبه إلى أن بعض البنوك تفرض فترة انتظار قصيرة بعد إضافة مستفيد جديد قبل السماح بالتحويل إليه، وهي إجراء أمني لا خلل في التطبيق.


متى تكون شركة الصرافة أنسب من البنك؟

شركة الصرافة تتفوق حين يكون المستفيد بلا حساب بنكي، أو حين تريد استلاماً نقدياً في وجهة معيّنة، أو حين تحوّل مبالغ صغيرة متكررة إلى الدولة نفسها. كما أن تغطيتها لبعض الممرات التحويلية أوسع من تغطية البنوك.

في المقابل، يبقى البنك أنسب للمبالغ الكبيرة والحوالات التي تحتاج أثراً مصرفياً موثّقاً، مثل تحويلات الاستثمار أو الرسوم الدراسية.


وجه المقارنة التحويل من البنك شركة الصرافة
مكان التنفيذ التطبيق أو الفرع الفرع أو تطبيق الشركة
استلام نقدي للمستفيد غير متاح عادة متاح في وجهات كثيرة
ملاءمة المبالغ الكبيرة مرتفعة تخضع لحدود الشركة
الرسوم معلنة لدى البنك معلنة لدى الشركة
التوثيق المصرفي كشف حساب ورقم مرجع إيصال حوالة ورقم تتبّع


الرسوم في الحالتين معلنة لدى الجهة نفسها وتختلف باختلاف الوجهة والعملة، فاسأل عنها قبل التنفيذ لا بعده.


كم تستغرق الحوالة وما الذي يؤخّرها؟

مدة الوصول تتفاوت حسب الوجهة والعملة والقناة، وبعض الممرات فورية تقريباً وأخرى تحتاج أياماً. لا تعتمد على تقدير عام، بل اسأل الجهة عن المدة المتوقعة للوجهة تحديداً.


  • خطأ في الآيبان أو رمز السويفت أو اسم المستفيد.
  • تنفيذ الحوالة في عطلة رسمية في الكويت أو في دولة المستفيد.
  • مرور الحوالة عبر بنك وسيط يطلب توضيحات إضافية.
  • إجراءات امتثال ومكافحة غسل الأموال لدى بنك المستفيد.
  • عدم تطابق سبب التحويل مع طبيعة نشاط المستفيد.


إن تأخرت الحوالة عن المدة المعلنة، تواصل مع جهتك المحوّلة ومعك رقم المرجع، فهي الطرف القادر على تتبّع المسار لدى البنك المراسل.


كيف تتحقق من ترخيص الجهة قبل أن تحوّل؟

لا تسلّم أموالك لأي جهة قبل التأكد من خضوعها لرقابة بنك الكويت المركزي. يمكنك مراجعة موقع بنك الكويت المركزي والاطلاع على قائمة الجهات الخاضعة للرقابة للتأكد من اسم الشركة أو البنك.


  • عرض سعر صرف أفضل من السوق بفارق غير منطقي.
  • طلب التحويل إلى حساب شخصي باسم فرد لا باسم شركة.
  • التواصل عبر حسابات تواصل اجتماعي فقط دون فرع أو ترخيص معلن.
  • الضغط عليك لإتمام العملية «خلال دقائق» قبل انتهاء عرض ما.
  • طلب بيانات دخولك البنكي أو رمز التحقق، وهو ما لا تطلبه جهة نظامية أبداً.


لماذا تحفظ إيصال الحوالة؟

الإيصال ورقم المرجع هما دليلك الوحيد عند نشوء أي خلاف. تحتاجهما لتتبّع الحوالة، ولإثبات الدفع أمام الجهة المستفيدة، ولتقديم شكوى إن لزم الأمر، ولأغراض إدارية مثل إثبات إعالة أسرة أو سداد رسوم دراسية.

احفظ نسخة رقمية من كل إيصال في مجلد واحد على هاتفك، ودوّن معها الوجهة والتاريخ التقريبي. هذه العادة البسيطة توفّر عليك ساعات حين تحتاج إثباتاً بعد شهور.


أسئلة شائعة

هل التحويل من تطبيق البنك أرخص من شركة الصرافة؟

لا قاعدة ثابتة. الرسوم وسعر الصرف يختلفان حسب الوجهة والعملة والمبلغ، وقد تكون الصرافة أنسب في ممر وأغلى في آخر. قارن الرسوم المعلنة لدى الجهتين لكل حوالة على حدة.


ماذا أفعل إن أدخلت رقم حساب خاطئ؟

تواصل مع الجهة المحوّلة فوراً ومعك رقم المرجع. إن لم تكن الحوالة قد نُفّذت بالكامل فقد يمكن إيقافها، وإن نُفّذت فسيُطلب استردادها من بنك المستفيد، وقد يستغرق ذلك وقتاً وتُخصم رسوم معالجة.


هل أحتاج حساباً بنكياً في الكويت لأحوّل للخارج؟

التحويل من تطبيق البنك يتطلب حساباً بطبيعة الحال. أما شركات الصرافة فتقبل التحويل النقدي بإثبات هوية سارٍ مع البطاقة المدنية، وفق سياسة الشركة وضوابط الجهة الرقابية.


هل يمكن تتبّع الحوالة بعد إرسالها؟

نعم، عبر رقم المرجع أو رقم التتبّع الذي يظهر في الإيصال. قدّمه للجهة المحوّلة لتستعلم عن موقع الحوالة، ولا تشارك هذا الرقم مع أطراف غير معنية.


ما الذي تفعله قبل حوالتك القادمة؟

التحويل الدولي من الكويت يصبح سهلاً ومأموناً حين تختار الجهة المرخّصة المناسبة، وتجهّز بيانات المستفيد كاملة، وتحفظ الإيصال. راجع قائمة الجهات الخاضعة للرقابة قبل حوالتك القادمة، وقارن القنوات بنفسك بدل الاعتماد على التوصيات العامة.


زيارة موقع بنك الكويت المركزي زيارة الموقع الإلكتروني

اقرأ أيضاً: فتح حساب بنكي في الكويت: الشروط للوافد والمواطن · ومض WAMD: التحويل الفوري برقم الهاتف بين البنوك الكويتية


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت، وقد يفيدك أيضاً رخصة القيادة الكويتية: الإصدار والتجديد وبدل الفاقد إلكترونياً.


من أقسام أخرى في الدليل: تجديد الإقامة في الكويت إلكترونياً · Arab Times · الشحن الدولي إلى الكويت


فتح حساب بنكي في الكويت: الشروط للوافد والمواطن والتقديم إلكترونياً


فتح حساب بنكي في الكويت خطوة أساسية لاستلام الراتب ودفع الفواتير والتحويل، وهو أسهل مما يتصور كثيرون إن جهّزت أوراقك مسبقاً. المتطلبات تختلف قليلاً بين المواطن والوافد، وبين الحساب الجاري وحساب التوفير. هذا الدليل يشرح المستندات والمسار الإلكتروني وأسباب الرفض الشائعة.


فتح حساب بنكي في الكويت — لقطة من الموقع الرسمي
واجهة فتح حساب بنكي في الكويت الرسمية · hawyti.paci.gov.kw

ما المستندات المطلوبة لفتح حساب بنكي في الكويت؟

كل بنك يضع قائمته الخاصة، لكن القاسم المشترك بين البنوك الكويتية واحد تقريباً، لأنه ينبع من ضوابط التحقق من هوية العميل التي يشرف عليها بنك الكويت المركزي. جهّز الأوراق التالية قبل التقديم لتختصر الوقت:


  • البطاقة المدنية سارية المفعول، وهي المستند الأهم.
  • جواز السفر مع الإقامة سارية إن كنت وافداً.
  • إذن العمل أو ما يثبت الوضع الوظيفي حسب حالتك.
  • كتاب من جهة العمل يوضح المسمى والراتب، ويُطلب غالباً لحساب الراتب.
  • رقم هاتف كويتي مسجّل باسمك لتفعيل الخدمات الرقمية ورسائل التحقق.
  • عنوان سكن محدَّث، ويُفضَّل أن يطابق العنوان المسجّل في بطاقتك المدنية.


انتبه إلى سريان المستندات. بطاقة مدنية أوشكت على الانتهاء أو إقامة قاربت الانقضاء سبب متكرر لتعطّل الطلب حتى لو كانت بقية الأوراق مكتملة.


ما الفرق بين متطلبات المواطن والوافد؟

الفرق ليس في نوع الحساب بل في مستندات إثبات الوضع القانوني والدخل. المواطن يحتاج غالباً بطاقته المدنية وما يثبت الدخل إن كان الحساب مرتبطاً براتب أو تمويل. أما الوافد فيضيف إلى ذلك جواز السفر والإقامة سارية وإذن العمل.


يوجد فارق عملي آخر: ارتباط حساب الوافد بمدة إقامته. حين تنتهي الإقامة أو تتغيّر جهة العمل، قد يطلب البنك تحديث البيانات والمستندات قبل استمرار بعض الخدمات. اعتد تحديث أوراقك لدى البنك بعد كل تجديد إقامة أو تغيير وظيفة.


متى يُطلب شرط تحويل الراتب؟

شرط تحويل الراتب ليس شرطاً لفتح أي حساب، بل يرتبط بنوع الحساب والمزايا المطلوبة. تستطيع عادةً فتح حساب توفير أو حساب جارٍ عادي دون هذا الشرط، بينما تُبنى حسابات الرواتب وباقاتها والمزايا المرتبطة بها على وصول راتبك إلى البنك.


الشرط نفسه يظهر بوضوح في طلبات التمويل والقروض، إذ تعتمد البنوك على انتظام الدخل في تقييم الطلب. إن لم يكن لديك راتب محوَّل، اسأل عن الحسابات المتاحة لغير محوّلي الرواتب قبل التقديم لتوفّر وقتك.


النوع الاستخدام الأنسب ملاحظة عملية
الحساب الجاري استلام الراتب والمصروف اليومي يرتبط ببطاقة سحب وخدمات الدفع الرقمي
حساب التوفير تجميع مدخرات لهدف قريب قد يرتبط ببرامج سحب على جوائز لدى بعض البنوك
حساب الطالب أو الأطفال ادخار مبكر تحت إشراف ولي الأمر يتطلب مستندات إضافية عن ولي الأمر
حساب الشركة العمليات التجارية للمنشأة يحتاج وثائق الترخيص والتوقيع المعتمد


أي البنوك تتيح فتح الحساب رقمياً وما دور تطبيق هويتي؟

عدد من البنوك الكويتية يتيح بدء طلب فتح الحساب من التطبيق أو الموقع، وبعضها يكمل المسار رقمياً حتى إصدار الحساب. الإتاحة تختلف حسب البنك ونوع الحساب ووضعك كمواطن أو وافد، لذا راجع صفحة فتح الحساب لدى البنك الذي تختاره.


هنا يأتي دور تطبيق هويتي التابع للهيئة العامة للمعلومات المدنية، وهو الهوية الرقمية المرتبطة ببطاقتك المدنية. يُستخدم في التحقق من الهوية والدخول إلى خدمات إلكترونية عديدة، وتعتمد عليه بعض الجهات في التوثيق الرقمي. فعّل التطبيق مبكراً لأن كثيراً من الإجراءات الإلكترونية تمر عبره.


قبل اختيار البنك، تأكد أنه ضمن الجهات الخاضعة لرقابة بنك الكويت المركزي عبر سجل البنوك التقليدية الكويتية. القطاع يضم تسعة بنوك كويتية مسجّلة، خمسة تقليدية وأربعة إسلامية، إضافة إلى عشرة فروع لبنوك أجنبية.


الحساب الجاري أم التوفير: أيهما تختار أولاً؟

ابدأ بالحساب الجاري إن كان هدفك الأول استلام الراتب وإدارة المصروف اليومي، لأنه الحساب المصمّم للحركة المستمرة والدفع بالبطاقة. أما حساب التوفير فوظيفته تجميع مبلغ بعيداً عن الإنفاق اليومي.


الترتيب العملي لمعظم الناس: حساب جارٍ للراتب أولاً، ثم حساب توفير لاحقاً لفصل المدخرات. تستطيع الجمع بينهما في البنك نفسه ونقل مبلغ ثابت شهرياً من الأول إلى الثاني عبر التطبيق.


ماذا تفعل بعد فتح الحساب مباشرة؟

فتح الحساب ليس نهاية الإجراء. هناك خطوات صغيرة تفتح لك بقية الخدمات وتجنّبك مراجعة الفرع مرة أخرى.


  • فعّل بطاقة السحب واضبط رقمها السري من الجهاز أو التطبيق.
  • حمّل تطبيق البنك من متجره الرسمي وسجّل الدخول وفعّل التحقق بخطوتين.
  • سجّل رقم هاتفك في خدمة ومض لتستقبل التحويلات برقم الهاتف.
  • أضف مستفيدي التحويل المتكررين لتسريع العمليات لاحقاً.
  • زوّد جهة عملك ببيانات الحساب الصحيحة لتحويل الراتب.
  • راجع إعدادات الإشعارات لتصلك تنبيهات كل عملية فور حدوثها.


ما أسباب رفض طلب فتح الحساب أو تأخّره؟

معظم حالات الرفض سببها نقص في المستندات لا رفض للعميل نفسه. التعامل مع السبب مباشرة يحل المشكلة غالباً دون الانتقال إلى بنك آخر.


الأسباب الشائعة: انتهاء صلاحية البطاقة المدنية أو الإقامة، أو اختلاف الاسم بين الجواز والبطاقة، أو عنوان غير محدَّث، أو غياب ما يثبت مصدر الدخل، أو رقم هاتف غير مسجّل باسمك، أو عدم استيفاء شروط نوع حساب بعينه. اسأل الموظف عن السبب المكتوب، صحّح المستند، ثم أعد التقديم.


أسئلة شائعة


كم مدة فتح الحساب البنكي في الكويت؟

تتفاوت المدة حسب البنك ونوع الحساب واكتمال مستنداتك، وقد تتم بعض الطلبات الإلكترونية في جلسة واحدة بينما يحتاج غيرها مراجعة إضافية. اسأل عن المدة المتوقعة عند التقديم ليكون لديك تصور واضح.


هل يستطيع الوافد فتح حساب في بنك كويتي؟

نعم. الحساب متاح للوافدين المقيمين بإقامة سارية، مع البطاقة المدنية وجواز السفر وما يثبت الوضع الوظيفي. متطلبات كل بنك معلنة على موقعه، وقد تختلف حسب نوع الحساب.


هل أحتاج تحويل الراتب لفتح حساب؟

لا في الغالب. حساب التوفير أو الجاري العادي لا يشترط ذلك عادةً، لكن حسابات الرواتب وباقاتها ومزاياها ترتبط بتحويل الراتب. اسأل عن البدائل المتاحة إن كان دخلك من مصدر آخر.


هل يمكن فتح الحساب من التطبيق دون زيارة الفرع؟

تتيح عدة بنوك بدء الطلب أو إتمامه رقمياً مع تحقق إلكتروني من الهوية، بينما تحتاج حالات أخرى حضوراً شخصياً. راجع صفحة فتح الحساب لدى بنكك، وفعّل تطبيق هويتي مسبقاً لتسهيل خطوات التحقق.


جهّز أوراقك ثم اختر بنكك

فتح حساب بنكي في الكويت يمر بثلاث خطوات: مستندات سارية، واختيار نوع الحساب المناسب لهدفك، وتفعيل الخدمات الرقمية بعد الفتح. راجع سجل البنوك المرخّصة وصفحة فتح الحساب لدى البنك الذي تفضّله، ثم جهّز أوراقك قبل التقديم لتتجنب التأخير.


زيارة موقع بنك الكويت المركزي زيارة الموقع الإلكتروني

اقرأ أيضاً: ومض WAMD: التحويل الفوري برقم الهاتف بين البنوك الكويتية · البنوك الإسلامية والتقليدية في الكويت: الفرق العملي وأيها تختار


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت، وقد يفيدك أيضاً بيت الزكاة الكويتي: حاسبة الزكاة وطلب المساعدة إلكترونياً وتطبيق «ذخر» للتأمينات الاجتماعية: معاشك ومخالصتك من الهاتف.


من أقسام أخرى في الدليل: الرعاية السكنية في الكويت · Arab Times · الشحن الدولي إلى الكويت


ومض WAMD: التحويل الفوري برقم الهاتف بين البنوك الكويتية


ومض الكويت خدمة تتيح لك إرسال الأموال واستقبالها بين البنوك المحلية باستخدام رقم الهاتف بدل رقم الحساب الطويل، وتصل الحوالة خلال ثوانٍ. الخدمة تعمل من داخل تطبيق بنكك نفسه لا من تطبيق منفصل. في هذا الدليل تعرف كيف تسجّل، وكيف ترسل وتستقبل، وكيف تتفادى أخطاء الإرسال الشائعة.


ومض الكويت — لقطة من الموقع الرسمي
واجهة ومض WAMD الرسمية · www.cbk.gov.kw

ما هي خدمة ومض الكويت ومن يشغّلها؟

ومض WAMD هو نظام الدفع الفوري الوطني في الكويت، أُطلق في يونيو ٢٠٢٤، وتشغّله شركة كي نت المسؤولة عن البنية التحتية للمدفوعات المحلية. فكرته أن يحل رقم هاتفك محل رقم حسابك كمعرّف للاستلام، فتصبح عملية التحويل أقرب إلى إرسال رسالة.


الخدمة لاقت انتشاراً سريعاً، وتجاوزت الحسابات المسجّلة فيها مليون حساب في عامها الأول. وهي ليست محفظة إلكترونية مستقلة ولا تحتفظ بأموالك: التحويل يتم من حسابك البنكي إلى حساب المستفيد مباشرة.


ما الفرق بين ومض والتحويل التقليدي برقم الحساب؟

الفرق الجوهري في المعرّف وفي زمن الوصول. التحويل التقليدي يحتاج رقم الحساب أو الآيبان وبيانات البنك، وقد يستغرق وقتاً حسب توقيت التنفيذ. أما ومض فيكتفي برقم هاتف مسجّل مسبقاً، ويصل فوراً على مدار الساعة.


الوجه ومض التحويل التقليدي
المعرّف المطلوب رقم هاتف مسجّل بالخدمة رقم الحساب أو الآيبان
زمن الوصول فوري خلال ثوانٍ يعتمد على آلية التنفيذ لدى البنك
الاستخدام الأنسب مبالغ يومية بين الأفراد مبالغ كبيرة أو تحويلات نظامية
الحدود يحددها كل بنك لعملائه يحددها كل بنك لعملائه


هذا لا يعني أن أحدهما أفضل مطلقاً. لكل حالة قناتها، والفقرة الأخيرة في هذا الدليل توضح متى تعود إلى التحويل التقليدي.


أي البنوك تدعم ومض وأين تجدها داخل التطبيق؟

جميع بنوك الكويت منضمة إلى الخدمة، فلا تحتاج إلى التحقق من كون بنك المستفيد مشاركاً أم لا. ما تحتاج التأكد منه هو أن المستفيد نفسه سجّل رقم هاتفه في الخدمة لدى بنكه، لأن التسجيل يتم على مستوى العميل لا البنك.


موقع الخدمة داخل التطبيق يختلف من بنك لآخر، لكنها تقع عادةً ضمن قسم التحويلات أو المدفوعات، وتظهر باسم ومض أو WAMD أو «التحويل برقم الهاتف». إن لم تجدها، ابحث في قائمة التطبيق أو راجع صفحة الخدمة على موقع بنكك.


كيف تسجّل رقم هاتفك وتربطه بحسابك؟

التسجيل خطوة تتم مرة واحدة، وبعدها يصبح رقمك عنواناً لاستقبال الحوالات. نفّذها من داخل تطبيق بنكك حصراً، لا من أي رابط خارجي.


  • افتح تطبيق بنكك وسجّل الدخول بالطريقة المعتادة.
  • ادخل إلى قسم التحويلات وابحث عن خدمة ومض.
  • اختر تسجيل رقم الهاتف واقرأ الشروط قبل الموافقة.
  • تأكد أن الرقم المعروض هو رقمك المسجّل لدى البنك وباسمك.
  • حدّد الحساب الافتراضي الذي تستقبل عليه إن كان لديك أكثر من حساب.
  • أكمل التحقق برمز يصلك، ثم تحقق من ظهور حالة التسجيل مفعّلة.


إن كان لديك أكثر من حساب أو أكثر من بنك، انتبه إلى أي حساب ربطت رقمك، لأن الأموال ستصل إليه تلقائياً.


كيف ترسل الأموال وتستقبلها خطوة بخطوة؟

الإرسال أبسط من التسجيل. ادخل إلى خدمة ومض في التطبيق، أدخل رقم هاتف المستفيد أو اختره من جهات الاتصال، ثم أدخل المبلغ وسبب التحويل إن طُلب منك.


قبل التأكيد، سيعرض التطبيق اسم المستفيد المرتبط بالرقم. اقرأ الاسم بتمعّن وطابقه مع الشخص الذي تقصده فعلاً، ثم أكّد العملية. ستصلك رسالة تأكيد وتظهر الحركة في كشف حسابك مباشرة.


أما الاستقبال فلا يتطلب منك شيئاً بعد التسجيل: يكفي أن تعطي المرسل رقم هاتفك المسجّل، ويصلك المبلغ إلى حسابك المرتبط. حدود المبالغ اليومية أو حدود العملية الواحدة يحددها كل بنك لعملائه وهي معلنة في صفحة الخدمة لديه.


الأمان: لماذا تتأكد من اسم المستفيد قبل الإرسال؟

التحويل الفوري لا رجعة فيه عملياً. حالما تؤكد العملية يصل المبلغ إلى حساب الطرف الآخر، واسترداده يعتمد على تعاونه، وهو ما لا يمكن ضمانه. لذلك خطوة قراءة اسم المستفيد ليست إجراءً شكلياً بل آخر فرصة لاكتشاف الخطأ.


  • تحقق من كل خانة في رقم الهاتف قبل المتابعة، فرقم واحد خاطئ يعني مستفيداً آخر.
  • اقرأ الاسم الظاهر في شاشة التأكيد وقارنه بالاسم الذي تعرفه.
  • لا ترسل لمن لا تعرفه بناءً على إعلان أو رسالة واردة.
  • لا تشارك رمز التحقق مع أحد، ولا حتى مع من يدّعي أنه من البنك.
  • احذر طلبات «إرجاع مبلغ وصلك بالخطأ»؛ راجع بنكك بدل التحويل مباشرة.
  • ابدأ بمبلغ صغير عند التعامل مع جهة جديدة إن كان ذلك ممكناً.


إن اكتشفت خطأً بعد الإرسال، تواصل مع بنكك فوراً وقدّم تفاصيل العملية. البنك هو الجهة التي تتابع مع بنك المستفيد، والنتيجة تعتمد على الحالة.


متى تلجأ إلى التحويل التقليدي بدلاً من ومض؟

ومض مصمّم للمدفوعات اليومية السريعة: تقسيم فاتورة، سداد دين شخصي، دفع مقابل خدمة صغيرة. لكن هناك حالات يبقى فيها التحويل التقليدي أنسب.


استخدم رقم الحساب أو الآيبان حين يتجاوز المبلغ حدود الخدمة لدى بنكك، أو حين تحتاج إثباتاً بتفاصيل مصرفية كاملة لجهة رسمية أو لعقد، أو حين يكون المستفيد شركة تطلب التحويل إلى حسابها النظامي، أو حين تكون الوجهة خارج الكويت لأن ومض خدمة محلية.


أسئلة شائعة


هل ومض مجاني؟

سياسة الرسوم يحددها كل بنك ويعلنها في صفحة الخدمة وجدول التعرفة الخاص به. راجع بنكك قبل الإرسال، ولا تعتمد على معلومة متداولة، فالسياسات قد تختلف بين البنوك وبين أنواع العمليات.


هل أحتاج تطبيقاً خاصاً باسم ومض؟

لا. الخدمة تعمل من داخل تطبيق بنكك ضمن قسم التحويلات. لا تحمّل أي تطبيق منفصل يدّعي أنه تطبيق ومض الرسمي، فهذا نمط شائع في محاولات الاحتيال والتصيّد.


ماذا لو أرسلت إلى رقم خاطئ؟

تواصل مع بنكك فوراً وقدّم تفاصيل العملية ووقتها. التحويل الفوري يصل مباشرة، والاسترداد يتطلب متابعة مع بنك المستفيد وموافقته، ولذلك تبقى مراجعة اسم المستفيد قبل التأكيد أهم إجراء وقائي.


هل يمكن استقبال ومض على أكثر من حساب؟

الربط يكون بحساب محدد تختاره عند التسجيل، ويمكنك تعديله من التطبيق وفق ما يتيحه بنكك. تأكد من الحساب المرتبط برقمك قبل أن تعطي الرقم لمن يريد التحويل إليك.


ابدأ من تطبيق بنكك

ومض الكويت اختصر التحويل المحلي إلى رقم هاتف ودقيقة واحدة، وجميع البنوك منضمة إليه. سجّل رقمك من تطبيق بنكك، وثبّت عادة قراءة اسم المستفيد قبل كل تأكيد. للمزيد عن الجهات المشرفة راجع بنك الكويت المركزي وموقع شركة كي نت.


زيارة موقع كي نت KNET زيارة الموقع الإلكتروني

اقرأ أيضاً: فتح حساب بنكي في الكويت: الشروط للوافد والمواطن والتقديم إلكترونياً · تطبيقات البنوك الكويتية: مقارنة عملية بين أبرزها


اقرأ المزيد ضمن قسم الحسابات والتحويلات والتمويل في دليل تطبيقات ومواقع إلكترونية في الكويت، وقد يفيدك أيضاً تسليك خدمات تسليك المجاري والصحي في الكويت وأشغال الكويت | دليل إعلانات الكويت المبوبة وخدمات الصيانة والفنيين.


من أقسام أخرى في الدليل: نظام حماية الأجور في الكويت · كي نت KNET · ديوان الخدمة المدنية CSC KW